不動産投資や事業展開において居住用建物(アパート・マンションなど)を取得する際、「消費税の取扱い」は非常にミスが発生しやすい重要ポイントです。
2020年(令和2年)の税制改正以降、居住用賃貸建物に対する消費税の仕入税額控除のルールは大きく厳格化されました。本記事では、取得時の基本ルールから、経理処理・法人税での特例・周辺費用(設計費や外構工事)の区分まで分かりやすく解説します。
1. 居住用建物における消費税の基本ルール
不動産取引では、まず「取引対象」と「売主の属性」によって消費税の課否が分かれます。
●土地: 非課税(常に消費税はかかりません)
●建物
・売主が課税事業者(不動産会社等): 課税(消費税がかかります)
・売主が個人(非事業者): 非課税(マイホームの中古購入など)
※なお、不動産会社へ支払う仲介手数料には別途消費税がかかります。
2. 令和2年度税制改正と「居住用賃貸建物」の仕入税額控除
事業者が消費税込みで建物を取得(課税仕入)した場合でも、それが「居住用賃貸建物」に該当する場合、原則として消費税の仕入税額控除を受けることができません。
●居住用賃貸建物とは?
住宅の貸付けの用に供することが明らかな建物(構造や設備から判断)で、高額特定資産(税抜1,000
万円以上)などに該当するものを指します。
■消費税法上の分類
居住用建物の取得は、消費税がかかる取引であるため「課税仕入」です。
しかし、そこから得られる家賃収入が非課税売上となるため、仕入の分類としては「非課税売上対応課税仕入」となります。過去に行われていた課税売上割合の引き上げ等による「還付スキーム」を防ぐため、現在は課税売上割合にかかわらず全額控除不可という強力な制限が設けられています。
※なお、取得後3年以内にオフィス等への転用や売却を行った場合は、3年目の課税期間で一定の調整(一部還付)が受けられる特例があります。
3. 会計処理と法人税法上の取扱い(税抜経理の場合)
控除できなかった消費税は「控除対象外消費税額等」となります。この処理は、会社で採用している経理方式や課税売上割合によって異なります。
① 課税売上割合が「80%未満」の場合
控除対象外消費税額等は、以下のいずれかを選択して資産計上します。
イ)建物の取得価額に加算する: 建物本体とともに耐用年数(RC造なら47年など)で減価償却します。
ロ)「繰延消費税額等」として計上する: 5年間(60ヶ月)で均等償却(損金算入)します。
② 課税売上割合が「80%以上(95%超含む)」の場合【実務上の重要ポイント】
法人税法の特例により、課税売上割合が80%以上の事業年度に取得した場合は、控除対象外消費税額等の全額を取得した期の費用(損金)として一括処理することができます。
5年償却を待つ必要がないため、最も早く節税効果を得られる「一括費用(損金)処理」を選択するのが実務上、一般的です。
4. 周辺費用(設計費用・外構工事)の取扱い区分
建物取得に付随して発生する費用についても、仕入税額控除ができるかどうかの区分が分かれます。
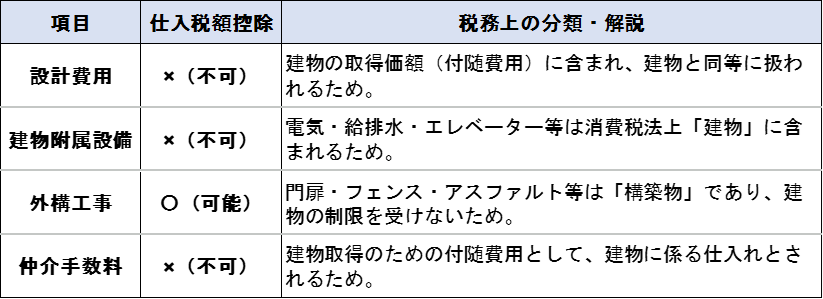
■実務上の留意点
外構工事について確実に仕入税額控除を受けるためには、施工業者との契約書や見積書において、「建物本体工事」と「外構工事(構築物)」を明確に区分して作成・発注しておくことが極めて重要です。
●全体のまとめ
居住用建物の取得における消費税は、「建物の売主が誰か」「自社の課税売上割合がいくらか」「周辺費用の契約区分がどうなっているか」によって税務上のインパクトが大きく変わります。
事業用資産としての購入や大規模な投資をご検討の際は、取得前の契約段階から会計処理・申告に至るまで、ぜひ幣事務所までお気軽にご相談ください。