役員の退職時に支払う「役員退職慰労金」は、退任のタイミングでまとめて費用にするのではなく、在任中から少しずつ「役員退職慰労引当金」として積み立てて計上するのが会計上の基本です。本コラムでは、引当金を計上する理由、具体的な計算方法、制度を見直す際の注意点、そして上場企業で制度廃止が進んでいる最近の動向まで、ポイントを絞ってご紹介します。
1. なぜ在任中から引当金を計上するのか
役員退職慰労金は、在任期間中の働きに対する対価を、退任時にまとめて精算する「役員報酬の後払い」と考えられています。そのため、費用は支払った年度ではなく、役員が働いている各年度に配分するのが合理的です。
多くの会社では「役員退職慰労金規程」などの内規があり、それに沿った支給実績もあります。こうした会社では将来の支払額を合理的に見積ることができるため、毎期末までに発生した負担分を引当金として計上します。なお、退職慰労金の支給は株主総会の決議で確定するため、決議前は法律上の債務ではありません。しかし会計上は将来の支出に備える負債として扱い、貸借対照表では通常「固定負債」に計上します。
2. 引当金の計算方法
引当金は、内規に従って計算した「期末時点で全役員が退任したと仮定した場合の支給額(期末要支給額)」で計上するのが一般的です。計算式は次の形がよく使われます。
{要支給額} = {報酬月額} ×{在任年数} ×{役位係数}
役位係数は、たとえば社長3.0、専務2.5、取締役2.0のように役職が上がるほど大きく設定されます。
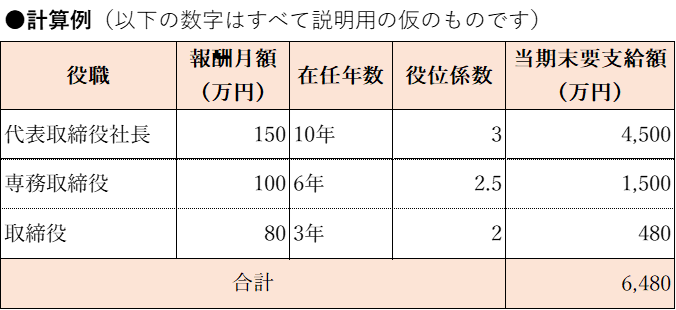
前期末の引当金が5,620万円(各役員の在任年数が1年少ない時点の要支給額)だったとすると、当期の仕訳は次のとおりです。
(借方)役員退職慰労引当金繰入額 860万円 / (貸方)役員退職慰労引当金 860万円
繰入額は「当期末要支給額6,480万円-前期末残高5,620万円」で求め、損益計算書では販売費及び一般管理費に計上します。内規で功労加算金を上乗せできる場合もありますが、支給の有無や金額を事前に見積るのが難しいため、引当金には含めないのが一般的です。
3. 引当金を取り崩す場面
積み立てた引当金は、主に次の3つの場面で取り崩します。
①役員が退任して慰労金を支払ったとき 引当金を取り崩して支払いに充てます。引当金で足りない部分 は、その期の費用(役員退職金など)として処理します。
②引当金の方が実際の支払額より多かったとき 支払いがなかった場合も含め、差額は見積りの変更として、その期の営業損益または営業外損益で調整します。
③役員退職慰労金制度を廃止したとき 株主総会で廃止を決議し、それまでの分を退任時に支払うこととした場合は、引当金を「長期未払金」などに振り替えます。以後の繰入れは行いません。
なお、退職慰労金を年金形式で分割して支給する場合は、支給を承認した時点で金額が確定するため、その総額を長期未払金などで計上します。
4. 上場企業では制度廃止が進む
上場企業では、従来型の役員退職慰労金制度をやめ、株式報酬などに切り替える動きが定着しています。デロイト トーマツと三井住友信託銀行が2025年6~7月に実施した「役員報酬サーベイ(2025年度版)」(上場企業1,140社を含む1,319社が参加)では、株式報酬などの長期インセンティブ報酬を導入している企業は全体の80%、プライム上場企業では93%に達しています。
背景にあるのは、コーポレートガバナンス・コードが促す「業績連動型の報酬」への移行です。同コードは、中長期の業績と連動する報酬や自社株報酬の割合を適切に設定するよう求めています。役職と在任年数で金額が決まる従来型の退職慰労金は業績や株価と連動しないため、株式報酬などに切り替える会社が増えています。
また上場企業では、報酬等の総額が1億円以上の役員について有価証券報告書で個別開示が必要です。この「報酬等」には役員退職慰労引当金の繰入額も含まれるため、判定の際には注意が必要です。
■まとめ
• 役員退職慰労金は「役員報酬の後払い」であり、内規や支給実績があれば在任中から引当金を計上します。• 計上額は「報酬月額×在任年数×役位係数」など内規にもとづく期末要支給額が基本です。
• 制度を廃止する場合は、引当金の振替えなど会計処理も変わります。
なお、法人税法上は引当金の繰入額は損金にならず、実際に支給額が確定した時点での損金算入となります。会計と税務のずれも生じるため、会社の実情に応じた検討が大切です。
当事務所では、役員退職慰労金規程の整備や見直し、引当金の計算、制度廃止時の会計処理までご相談を承っています。お気軽にお問い合わせください。